
Centro de custos é uma unidade da empresa (setor, linha, máquina ou projeto) à qual se atribuem os gastos para saber quanto cada parte custa. Os custos diretos vão direto ao centro; os indiretos, como aluguel e supervisão, são distribuídos por rateio. A base de rateio escolhida muda o resultado de cada centro e, com ele, a decisão.
Uma gráfica rápida tem três linhas de produto: cartões, banners e livros. No mês, faturou R$ 60 mil, R$ 30 mil e R$ 10 mil. Os custos diretos (papel, tinta, mão de obra da linha) foram R$ 30 mil, R$ 12 mil e R$ 6 mil. Sobram R$ 30 mil de custos indiretos: aluguel, energia, supervisão. A linha de livros dá lucro?
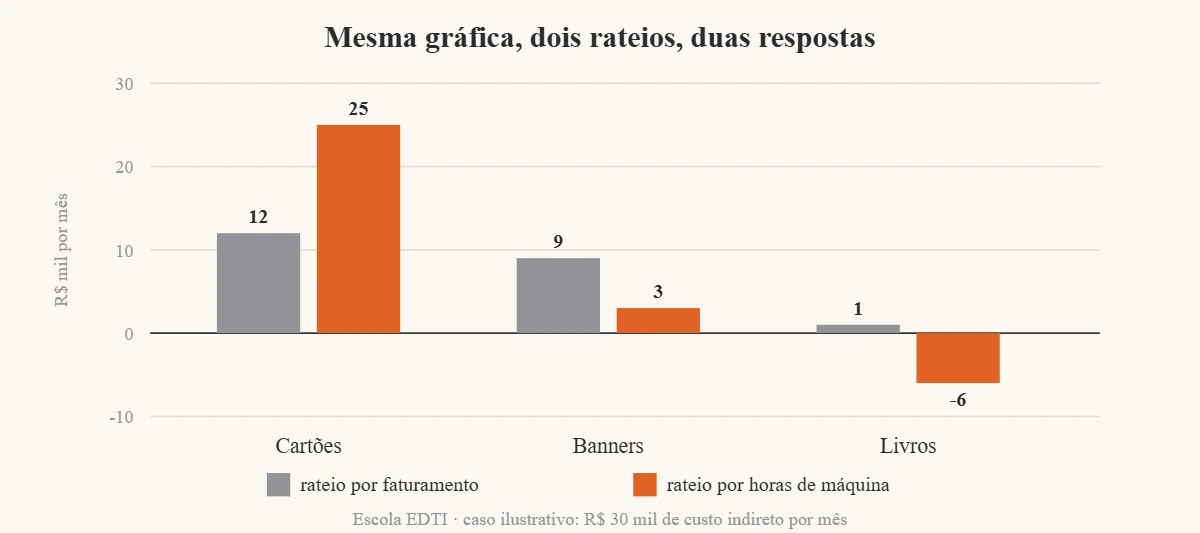
Parece uma conta simples. A resposta mais comum é “sim, dá R$ 1 mil”, e ela está certa se o custo indireto for dividido pelo faturamento. Mas os livros usam 200 das 600 horas de máquina do mês. Divididos por horas, os mesmos R$ 30 mil deixam os livros com prejuízo de R$ 6 mil e os cartões com lucro de R$ 25 mil, o dobro do que parecia. Nenhum número mudou na operação. Mudou a régua.
O que é centro de custos?
É a menor unidade da empresa em que faz sentido acumular gastos e cobrar um responsável por eles. Pode ser um departamento (RH, manutenção), uma área produtiva (corte, montagem), uma linha de produto, uma máquina ou um projeto. Cada lançamento contábil recebe um código de centro de custos, e no fim do mês a empresa sabe quanto cada unidade consumiu.
Ele tem duas funções. A primeira é controle: dar a cada gestor um número que ele pode influenciar. A segunda é custeio: chegar ao custo de cada produto ou serviço, que é onde o rateio entra e onde moram os erros.
Tipos de centro de custos
| Tipo | O que reúne | Exemplo |
|---|---|---|
| Produtivo | Áreas que transformam o produto ou entregam o serviço | Impressão, acabamento, centro cirúrgico |
| Auxiliar (de apoio) | Áreas que servem às produtivas | Manutenção, almoxarifado, CME |
| Administrativo | Áreas de gestão geral | Financeiro, RH, diretoria |
| Comercial | Venda e relacionamento | Vendas, marketing, atendimento |
Os centros auxiliares e administrativos costumam ser rateados para os produtivos, em cascata, para que o custo final do produto carregue tudo o que ele consumiu.
Como estruturar centros de custos
- Siga o processo, não o organograma. Um centro faz sentido quando tem atividade própria, gasto mensurável e um responsável que decide sobre ele.
- Defina o que é direto. Tudo o que pode ser medido no centro (horas, material requisitado, energia com medidor próprio) entra direto, sem rateio.
- Escolha a base de rateio pelo que causa o custo. Aluguel por área ocupada; manutenção por horas de máquina ou ordens de serviço; RH por número de pessoas. Faturamento quase nunca causa custo indireto, e por isso é a base que mais engana.
- Escreva a regra e mantenha-a estável. Trocar a base todo mês faz o resultado de cada centro oscilar sem que nada tenha mudado na operação.
- Leia no tempo. O custo de um centro em um mês isolado diz pouco; doze meses em gráfico mostram se ele varia dentro do habitual ou se mudou de patamar.
Calculadora de rateio: teste a sua base
Preencha o custo indireto do mês e, para cada centro, a receita, o custo direto e a base de rateio (horas, metros quadrados, pessoas). Troque a base e veja como o resultado muda.
| Centro | Receita (R$) | Custo direto (R$) | Base de rateio | Resultado |
|---|---|---|---|---|
| Centro 1 | Rateio: R$ 5.000 · Resultado: R$ 25.000 | |||
| Centro 2 | Rateio: R$ 15.000 · Resultado: R$ 3.000 | |||
| Centro 3 | Rateio: R$ 10.000 · Resultado: R$ -6.000 |
Valores iniciais: o exemplo da gráfica, com rateio por horas de máquina. Para testar o rateio por faturamento, copie a receita para a coluna da base.
O que o centro de custos não diz
O resultado de um centro depois do rateio não é uma verdade sobre a eficiência dele. Fechar a linha de livros do exemplo não elimina os R$ 10 mil de custo indireto que ela recebia: aluguel e supervisão continuam, e passam a pesar sobre cartões e banners. A pergunta certa para decidir sobre uma linha é quanto custo deixa de existir se ela parar, e não quanto ela recebe de rateio. A diferença entre custo do produto e custo que a decisão muda está no guia de custo de produção.
O centro de custos também não explica por que um custo subiu. Ele aponta onde olhar. A explicação está no processo: a manutenção que dobrou porque a máquina roda fora de especificação, o refugo que cresce no turno da noite. Ligar o número do centro à causa no processo é o trabalho da análise de causa raiz, o mesmo que a formação Green Belt ensina com dados de custo e de qualidade lado a lado. Para quem acompanha o centro mês a mês, os indicadores de desempenho organizam o que medir além do custo.
Uma estrutura de centros de custos bem feita muda a conversa da empresa inteira. Em vez de discutir quem gastou mais, os gestores passam a discutir o que causa o gasto, e a régua de rateio deixa de ser uma convenção contábil para virar uma escolha consciente sobre que pergunta cada número responde. Quando a régua muda a decisão, como no caso da gráfica, a régua é parte da decisão.
Conteúdo revisado pelo Master Black Belt Marcelo Petenate, estatístico, formado pela Unicamp, mestre pela USP e especialista em Lean Six Sigma e melhoria contínua.
Nesta revisão, o foco foi o efeito da base de rateio sobre a decisão.
Ler custo como dado de processo, e não só como lançamento contábil, começa pelo raciocínio que o curso gratuito White Belt da Escola EDTI apresenta.
Perguntas frequentes sobre centro de custos
Qual a diferença entre centro de custos e plano de contas?
O plano de contas diz o que foi gasto (aluguel, salário, material); o centro de custos diz onde foi gasto. Cada lançamento tem as duas classificações.
O que é centro de custos auxiliar?
É uma área de apoio, como manutenção ou almoxarifado, cujo custo é rateado para as áreas produtivas que ela atende.
Qual a melhor base de rateio?
A que representa o que causa o custo: área para aluguel, horas de máquina para manutenção, pessoas para RH. Faturamento raramente é uma boa base.
Pequena empresa precisa de centro de custos?
Precisa de poucos. Três a cinco centros alinhados ao processo já mostram onde o dinheiro vai, sem burocracia.
Centro de custos e centro de lucro são a mesma coisa?
Não. O centro de custos responde pelo gasto; o centro de lucro responde por receita e gasto, e o gestor é cobrado pelo resultado.
Como começar a usar centro de custos na prática?
Mapeie o processo, defina três a cinco centros com responsável, escolha a base de rateio de cada custo indireto e acompanhe doze meses em gráfico. O curso gratuito White Belt da Escola EDTI ajuda a ler esses dados no tempo.