
Custo de produção é a soma de tudo o que a empresa gasta para fabricar um produto ou prestar um serviço: matéria-prima, mão de obra direta e custos indiretos de fabricação (energia, manutenção, depreciação, supervisão). O custo unitário é o custo total do período dividido pela quantidade de unidades boas produzidas. Exemplo: R$ 180.000 no mês ÷ 12.000 unidades = R$ 15,00 por unidade.
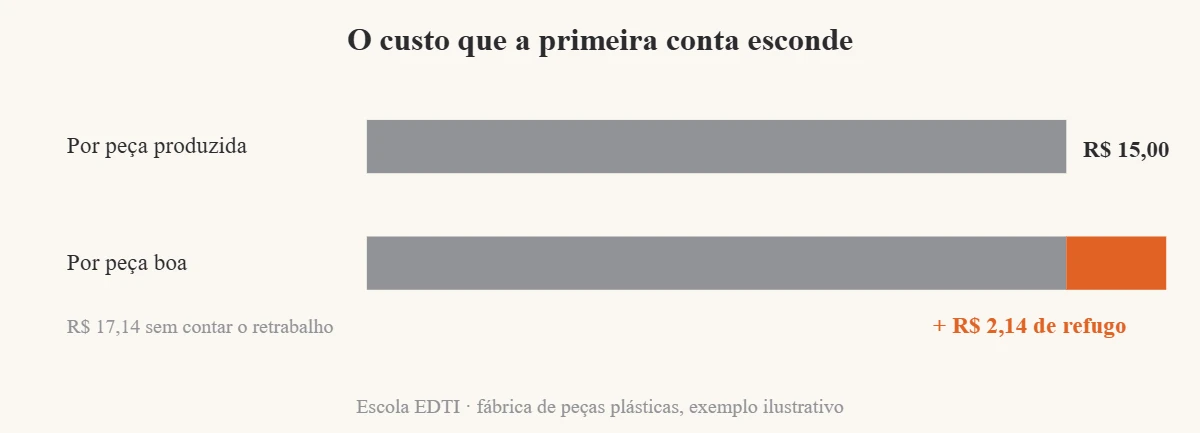
A forma mais comum de calcular o custo unitário divide o custo total pelo que saiu da máquina. Uma fábrica de peças plásticas gastou R$ 180.000 no mês e injetou 12.000 peças: R$ 15,00 cada. A conta parece certa e esconde um detalhe. Das 12.000, 1.500 foram refugadas na inspeção final e 600 voltaram para retrabalho. Peças boas vendáveis: 10.500. O custo real de cada peça vendida é R$ 180.000 ÷ 10.500 = R$ 17,14, mais o custo do retrabalho. A diferença de R$ 2,14 por peça é o preço da má qualidade, e ela não aparece na primeira conta.
O que entra no custo de produção
Matéria-prima e materiais diretos: tudo o que vira parte do produto (resina, chapa, tecido, componentes, embalagem).
Mão de obra direta: salários e encargos de quem trabalha diretamente na transformação.
Custos indiretos de fabricação: o que é necessário para produzir, mas não se associa a uma unidade específica: energia, manutenção, aluguel da fábrica, depreciação de máquinas, supervisão, qualidade.
Despesas de vendas, administrativas e financeiras não entram no custo de produção; entram no resultado como despesas do período. A separação entre custos que variam com o volume e os que não variam está em custo fixo e variável.
Como calcular o custo de produção
| Etapa | Conta | Exemplo (mês) |
|---|---|---|
| Materiais diretos | consumo × preço | R$ 96.000 |
| Mão de obra direta | horas × custo-hora com encargos | R$ 48.000 |
| Custos indiretos | soma dos gastos de fábrica do período | R$ 36.000 |
| Custo total | soma | R$ 180.000 |
| Custo por unidade produzida | total ÷ unidades produzidas | R$ 15,00 (12.000) |
| Custo por unidade boa | total ÷ unidades boas | R$ 17,14 (10.500) |
Quando a fábrica faz vários produtos, os custos indiretos precisam ser rateados (por hora-máquina, por hora de mão de obra, por atividade). O critério de rateio muda o custo de cada produto e merece ser discutido com a contabilidade.
Calculadora de custo de produção
Materiais diretos (R$)
Mão de obra direta (R$)
Custos indiretos (R$)
Unidades produzidas
Unidades refugadas ou perdidas
Custo total: R$ 180.000,00 · por unidade produzida: R$ 15,00 · por unidade boa: R$ 17,14 · diferença (custo da perda por unidade): R$ 2,14
Como reduzir o custo de produção sem cortar no lugar errado
A reação mais comum ao custo alto é negociar matéria-prima e cortar horas. Às vezes funciona. Mas no exemplo, 12,5% da produção virou refugo: reduzir essa perda pela metade baixa o custo por peça boa em cerca de R$ 1,00 sem trocar fornecedor nem demitir ninguém. Refugo, retrabalho, setup longo, parada de máquina e estoque parado são custos que existem dentro do custo de produção e não aparecem como linha própria. Esse conjunto tem nome, custo da má qualidade, e uma ferramenta para medir a perda de capacidade, o OEE.
Atacar essas perdas exige olhar o processo, não a planilha: onde a peça é refugada, por que, em que turno, com que matéria-prima. É o trabalho de um projeto de melhoria, com dados, causa raiz e teste de mudança, ensinado na formação Green Belt. Depois de saber o custo, o preço de venda sai do markup e o volume mínimo da análise de ponto de equilíbrio.
O custo de produção mais caro é o da peça que você pagou para fazer e não pode vender. Dividir pelo total produzido esconde esse custo; dividir pelas peças boas o expõe, e é a partir dele que a redução de custo deixa de ser corte e passa a ser melhoria.
Conteúdo revisado pelo Master Black Belt Marcelo Petenate, estatístico, formado pela Unicamp, mestre pela USP e especialista em Lean Six Sigma e melhoria contínua.
Nesta revisão, o foco foi o denominador do custo unitário e o custo da má qualidade embutido nele.
Para aprender a enxergar as perdas que inflam o custo de produção, comece pelo curso gratuito White Belt da Escola EDTI.
Perguntas frequentes sobre custo de produção
Qual a fórmula do custo de produção?
Custo de produção = materiais diretos + mão de obra direta + custos indiretos de fabricação. O custo unitário é o total dividido pelas unidades boas produzidas.
Qual a diferença entre custo de produção e despesa?
Custo é o gasto para produzir; despesa é o gasto para vender e administrar (comissões, marketing, administrativo). Despesas não entram no custo do produto.
O que são custos indiretos de fabricação?
Gastos necessários à produção que não se associam a uma unidade específica, como energia, manutenção, depreciação e supervisão. Precisam de rateio entre produtos.
Como calcular o custo de produção por unidade?
Divida o custo total do período pela quantidade de unidades boas. Dividir pelo total produzido, incluindo refugo, subestima o custo real.
Qual a diferença entre custo de produção e custo do produto vendido?
O custo de produção se refere ao que foi fabricado no período; o custo do produto vendido considera só o que foi vendido, ajustado pela variação de estoque.
Como reduzir o custo de produção?
Além de negociar insumos, reduzindo perdas de processo: refugo, retrabalho, paradas, setup e estoque. Medir e atacar essas perdas é o objetivo dos projetos de melhoria.
Lean Six Sigma serve para reduzir custo de produção?
Serve, principalmente pelo custo da má qualidade. O curso gratuito White Belt da Escola EDTI apresenta o raciocínio; a formação Green Belt ensina a conduzir o projeto.